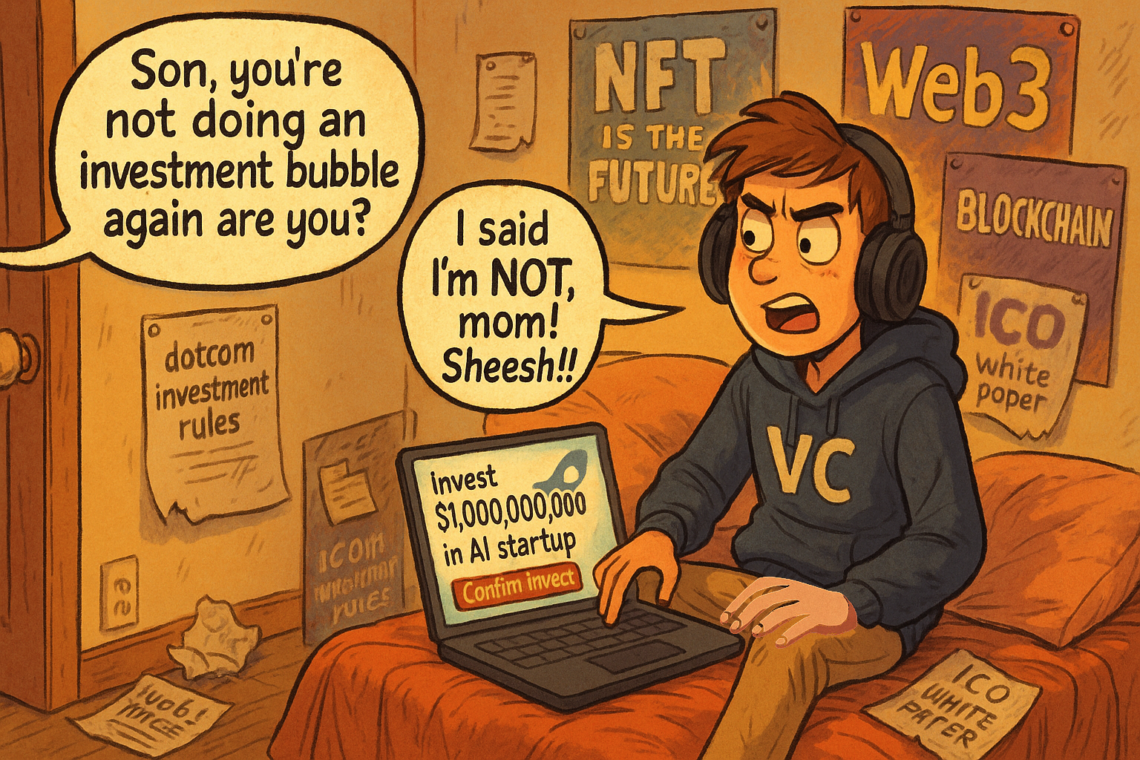
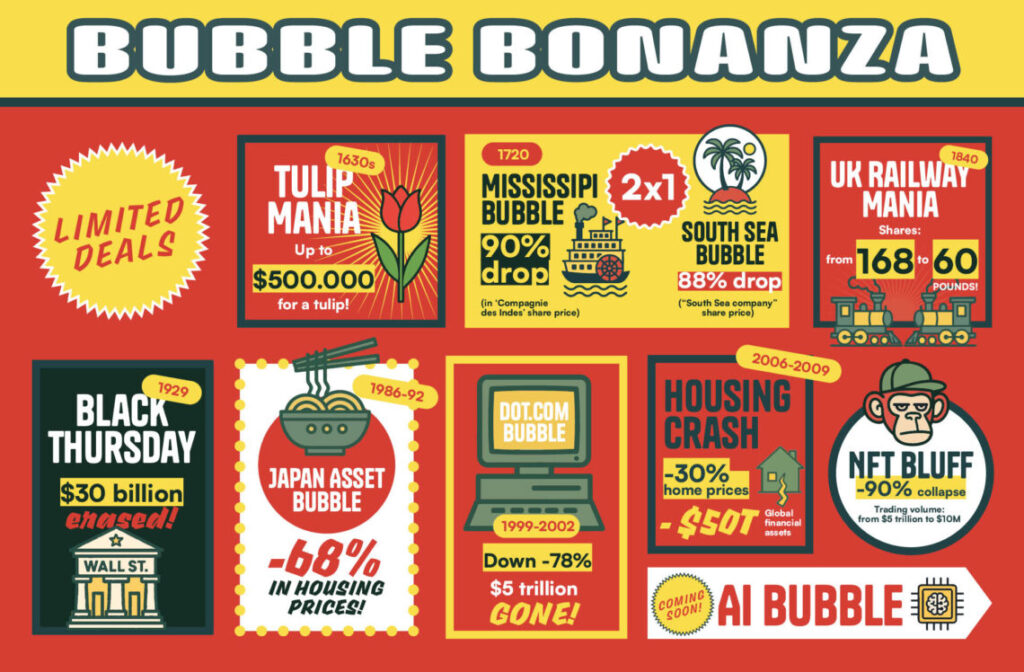
Les bulles financières ont une très mauvaise réputation, et c'est peut-être en partie à cause des tulipes. En 1630, le monde est devenu fou de tulipes ; une pénurie temporaire, combinée à l'émergence de produits financiers innovants tels que les contrats à terme, a fait grimper en flèche le prix des tulipes. Un seul bulbe de tulipe valait autant qu'une maison.
Bien sûr, ce genre de choses a donné une mauvaise réputation aux comportements irrationnels, mais soyons objectifs : une bulle est une bulle, et il n'y a pas de mal à le dire. La stupidité financière ne signifie pas nécessairement que l'actif sous-jacent est stupide.
Par exemple, la bulle Internet était stupide, mais cela ne signifie pas que l'Internet est sans intérêt : c'est là que nous stockons la pornographie et les photos de chats (300 millions de gigaoctets au total), ce qui est essentiel. La bulle immobilière était également stupide (et maléfique), mais cela n'enlève rien à l'utilité des maisons : vous en habitez probablement une vous-même. La bulle ferroviaire des années 1840 était folle, mais les trains sont toujours merveilleux, même s'ils ne sont plus aussi glamour qu'avant. La bulle des crypto-monnaies était complètement absurde, mais cela ne veut pas dire qu'elle était... bon, d'accord, celle-ci était juste une arnaque.
Le fait est que le monde a tendance à s'emballer pour des choses qui, en fait, méritent beaucoup d'attention, mais pas tant que cela. Pour être honnête, la biotechnologie a connu sa (double) bulle : la valeur de capitalisation de l'indice NASDAQ BIO a doublé entre 2013 et 2015, pour ensuite chuter de 40 % en six mois environ. Il a fallu cinq ans pour que la valeur des sociétés de biotechnologie revienne aux niveaux de 2015, avant de remonter en flèche en 2020 et de s'effondrer violemment en 2022.
L'engouement pour les investissements en 2020 ne s'est pas limité aux biotechnologies : la pandémie a marqué un boom pour toutes les startups technologiques. La plateforme d'appels vidéo Zoom, par exemple, valait 160 milliards de dollars en octobre 2020, soit plus que Fiat, Sanofi, Ryanair et BNP-Paribas réunis.
Le ralentissement de 2022 a été difficile pour tous les secteurs, et la biotechnologie n'a pas fait exception. Les investissements en capital-risque dans les biotechnologies ont dépassé les 70 milliards de dollars en 2021 (alors que les investissements mondiaux en capital-risque atteignaient le niveau record de 640 milliards de dollars), et en 2023, ils s'étaient effondrés à environ 15 milliards de dollars par an, soit une baisse choquante de 80 %. Et la gueule de bois se poursuit : seuls 4,8 milliards de dollars ont été investis au cours du deuxième trimestre 2025, et le financement des star-ups a atteint son niveau le plus bas de la décennie, tant aux États-Unis qu'en Europe.
Partout dans le monde, les fondateurs de startups qui étaient récemment à la recherche de valorisations stratosphériques ont commencé (et continuent) à chercher désespérément de l'argent, comme des poissons pris dans une flaque d'eau à marée basse.
Il existe de nombreux secteurs "paralysés" : fintech, médias, aérospatiale, énergies renouvelables... Cela étant, il convient de se demander si le modèle du capital-risque (investissements à haut risque/à haut rendement) a encore un sens : sommes-nous confrontés à la récession d'un cycle qui connaîtra un nouvel essor ? Ou s'agit-il d'une transformation profonde, d'une redéfinition des paradigmes qui transformera l'investissement à jamais ?
Répondre à cette question semble incroyablement complexe, mais je n'ai pas écrit cet article pour qu'il se termine par "mmm, les données ne sont pas claires" (pour cela, j'aurais demandé à ChatGPT de rassembler "2000 mots de généralités sur l'investissement").
Une seule réponse : non, il ne s'agit pas d'une transformation, mais d'un cycle. Et c'est tout. Ce n'est peut-être pas la vérité absolue, mais suivons le fil et voyons si cela a un sens.
La logique du raisonnement est qu'il y a trop d'indices qui pointent dans la même direction, à savoir que les hommes et l'argent sont toujours des hommes et de l'argent, et que les mêmes schémas financiers se répètent depuis le XVIe siècle. Ce que nous voyons aujourd'hui, c'est la même chose, et il semble logique d'en déduire que la situation se corrigera comme d'habitude : lentement et douloureusement.
C'est un cycle
Le cycle de base est le suivant : poussé par des taux d'intérêt bas, des liquidités excédentaires ou simplement l'euphorie du marché, le capital-investissement parvient à lever beaucoup d'argent et l'investit de manière agressive dans des entreprises qui promettent d'énormes "sorties" (ventes d'entreprises avec des augmentations de valeur gigantesques).
Ce système a fonctionné comme une fusée en 2020, lorsque l'emprunt était presque gratuit et que les startups devenaient des "licornes" de plusieurs milliards de dollars du jour au lendemain. Mais l'inflation a frappé, les banques centrales ont relevé les taux d'intérêt et le modèle "emprunter, acheter à n'importe quel prix" a commencé à être perçu sous un jour plus incertain. Soudain, les investisseurs disposaient d'options plus sûres pour placer leur argent (bonjour les appartements de vacances et les bons du Trésor), et la peur de rater "le prochain Facebook" s'est transformée en peur de payer un million de dollars pour une petite entreprise. Les fonds de capital-risque se sont arrêtés net en 2022-2023, ont adopté des critères d'investissement beaucoup plus stricts et se sont concentrés sur la consolidation de leurs investissements existants.
En outre, les grandes sorties ont disparu en 2022 : en 2024, l'augmentation moyenne de la valeur des entreprises cotées en bourse était de -50 %. Or, les fonds spéculatifs ont besoin de sorties pour satisfaire leurs investisseurs, et les investisseurs individuels (vous-même, peut-être) ont besoin de gagner de l'argent pour ne pas avoir l'impression de se ridiculiser. Les fonds ont vu leurs rendements s'évaporer et leurs investisseurs ont cessé d'y voir clair, refusant d'investir davantage de capitaux. Et si les fonds ne sont pas payés, ils ne paient pas. En 2023, les fonds de capital-risque mondiaux ont connu un recul constant : le financement des startups a chuté de 40 %.
Avec des taux d'intérêt élevés, les investissements spéculatifs ont fait face à des vents contraires et les fonds ont préféré faire des paris plus "sûrs" sur des entreprises dont les rendements étaient plus probables, plutôt que de jeter leur dévolu sur n'importe quel PDG à la panoplie blazzer-jean-veja qui vous parle de sa vision disruptive
En bref, les capitaux se sont déplacés vers des opérations moins nombreuses et moins risquées : le marché a évolué vers une dynamique de " winner-takes-all " dans laquelle les investisseurs placent la majeure partie de leur argent dans des entreprises matures, plus proches de la réussite. De 2023 à 2024, le nombre de "méga-tours" (100 millions de dollars et plus) est passé de 42 à 72, absorbant près de 70 % du capital-risque mondial (contre 41 % en 2021).
C'est ainsi que le cycle se poursuit. Les investisseurs deviennent moins enclins à prendre des risques et, comme de plus en plus d'entreprises recherchent des investissements auprès d'investisseurs de moins en moins enthousiastes, l'équilibre du pouvoir de négociation se déplace vers les fonds propres, et les startups doivent réduire leurs valorisations. Aujourd'hui, il est possible d'investir dans des startups proposant des médicaments révolutionnaires ayant fait l'objet d'essais cliniques très poussés, à des valorisations 5 à 10 fois inférieures à celles de 2020. Ce sont également de meilleures entreprises : plus rationalisées, moins arrogantes.
C'est ainsi que les bonnes affaires apparaissent et que les rendements, lorsqu'ils sont au rendez-vous, deviennent impressionnants. D'autres investisseurs s'y intéressent alors : quel est ce secteur rentable, puis-je investir ? Et à nouveau, les capitaux affluent dans le secteur. Les valorisations augmentent. Les entreprises deviennent moins compétitives, les startups médiocres prennent de la valeur. Les investisseurs commencent à agir de manière impulsive et à payer des prix énormes pour des entreprises qu'ils ont à peine analysées, et la qualité des actifs devient sans importance pour les décisions d'investissement. Les cagnottes commencent à exploser. La panique s'installe. L'argent fuit vers des destinations plus sûres, les investisseurs deviennent allergiques au risque. Les entreprises peinent à lever des fonds et sont contraintes d'améliorer leur gestion et d'abaisser leurs valorisations. Et la roue tourne à nouveau !
Et ainsi de suite jusqu'à la fin des temps, amen.
C'est une bulle
Il existe un symptôme encore plus clair que le secteur de l'investissement ne se transforme pas du tout : nous vivons une bulle spéculative très claire, un symptôme tragique mais clair du "business as usual".
Alors que les investissements s'effondrent, un groupe d'entreprises technologiques fait sauter les bouchons de champagne : les startups spécialisées dans l'intelligence artificielle (IA). C'est comme si toute l'attention (et l'argent) du monde avait décidé de se concentrer exclusivement sur l'IA, laissant les entreprises technologiques de tous les autres secteurs à l'abandon.
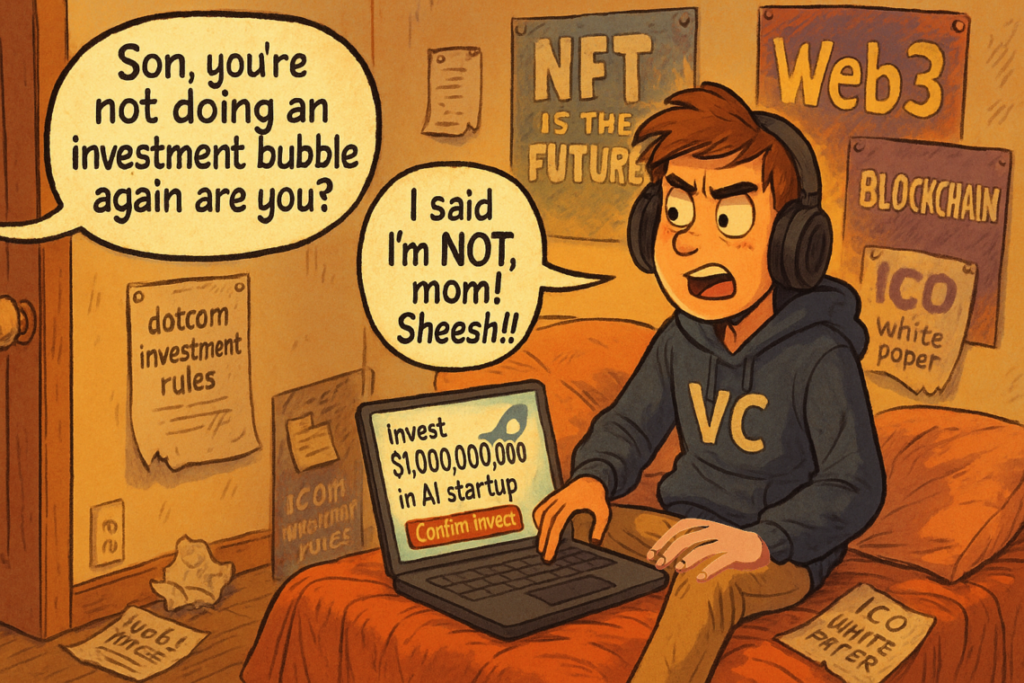
En 2023 et 2024, alors que la plupart des secteurs ont connu une sécheresse absolue en matière de financement, les startups spécialisées dans l'IA ont reçu une avalanche de millions. Les investissements dans l'IA ont augmenté de 9 % en 2023, pour atteindre environ 50 milliards de dollars, alors que les investissements globaux ont chuté de plus d'un tiers. Au quatrième trimestre 2024, la tendance était extrême : pas moins de 50 % de tous les dollars de capital-risque du monde ont abouti dans des entreprises axées sur l'IA. Au cours de ce seul trimestre, cinq entreprises d'IA basées aux États-Unis ont levé plus de 32 milliards de dollars (OpenAI, Anthropic, Databricks...). Oui, la moitié de l'argent investi dans les startups du monde entier est allée à l'IA, et tous les autres secteurs ont dû se contenter de partager l'autre moitié.
Il n'est peut-être pas nécessaire d'avoir une connaissance approfondie du phénomène de l'IA pour analyser cette question, aussi complexe soit-elle ; au lieu d'une analyse interminable, examinons certains des échecs les plus notoires des bulles précédentes et comparons-les à certains des gâchis plus que prévisibles de l'IA d'aujourd'hui.
C'était n'importe quoi
Pets.com
Un grand classique de la bulle Internet (1999-2001), Pets.com a levé plus de 82 millions de dollars lors de son introduction en bourse en 2000 et a été liquidée en l'espace de neuf mois. L'entreprise a dépensé tellement d'argent en marketing (y compris quelques publicités minables pour le Super Bowl) que les marges minuscules sur les produits pour animaux de compagnie n'auraient pas pu être couvertes si tous les Américains s'étaient mis à ne manger que de la nourriture pour chiens - même si, à bien y penser, ils ne sont pas très loin de le faire non plus.
Boo.com
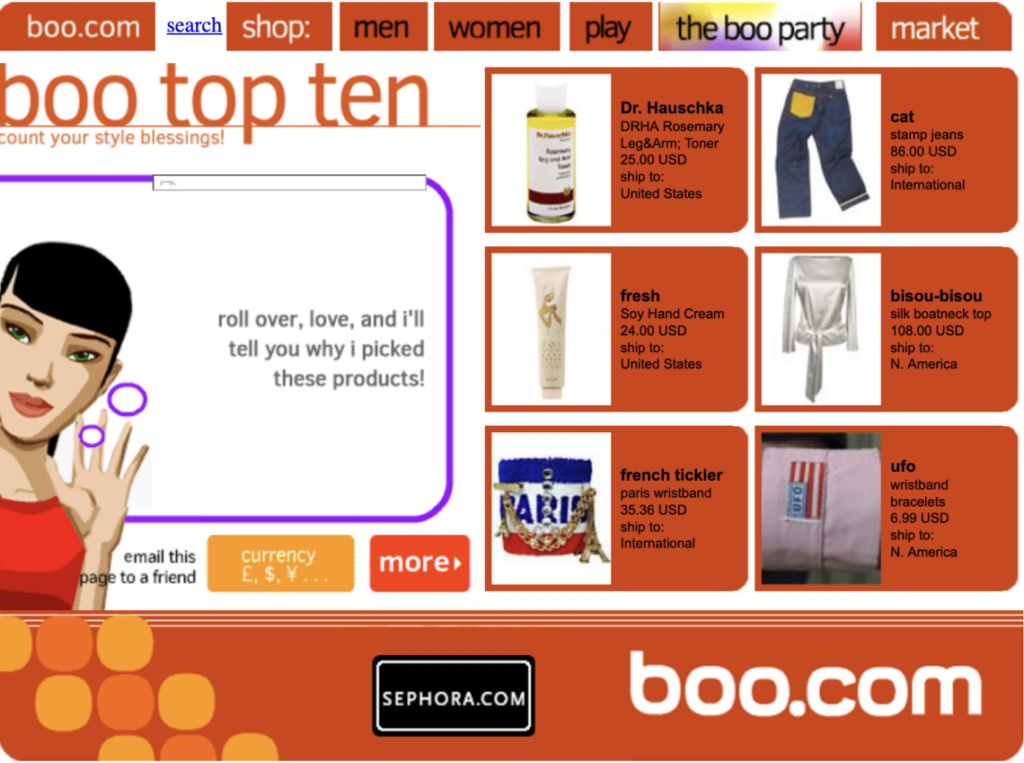
De tous les échecs de l'ère dotcom, le portail de vêtements en ligne Boo.com pourrait bien être le plus drôle. Il est difficile de ne pas rire lorsque quelqu'un brûle 135 millions de dollars en un an pour lancer probablement le pire site web de tous les temps, une monstruosité si lourde et si mal conçue qu'il fallait littéralement des minutes pour charger chaque page. Vous pouvez revivre cette expérience en utilisant ce lien de l'Internet Archive : http://web.archive.org/web/20010927092825/http:/boo.com/.(rappelez-vous : vous avez la fibre optique, en 1999 ils avaient des modems 56k).
ICO de tout et n'importe quoi
L'année 2018 a été l'apogée des ICO (Initial Coin Offerings), une nouvelle façon de lever des fonds en utilisant des cryptocurrencies et des tokens (quelque chose comme des "actions numériques" ; c'est en fait plus complexe que cela, mais nous utiliserons cette simplification). Alors que presque personne ne comprenait trop les ICO, les gens jetaient d'énormes quantités d'argent sur presque n'importe quoi : plus de 30 milliards de dollars ont été investis dans des ICO entre 2017 et 2018, dont 11 % sont allés directement dans des fraudes confirmées. En moins d'un an, la moitié de cet argent a été complètement perdue.
Examinons le cas du smartphone Finney : en 2018, les investisseurs ont acquis plus de 150 millions de dollars en tokens pour soutenir le lancement du " premier téléphone Blockchain au monde " (aujourd'hui, cela aurait été le " téléphone AI ", et je suppose qu'en 1635, cela aurait été le " téléphone tulipe "), soutenu par le géant de la technologie Foxconn. Le Finney pouvait "convertir automatiquement des tokens pour les utiliser dans des applications décentralisées, sans avoir à obtenir les différents jetons par l'intermédiaire d'un exchange", (ou quelque chose comme ca...), mais le téléphone lui-même était un raté, et les ventes ont été nulles : le projet a fait faillite en l'espace d'un an.
Tu me vois... Tu ne me vois plus... (parce que je suis en prison)
L'engouement pour la fraude s'est poursuivi en 2018-2022 avec des bluffs de cryptocurrency exchange ("banque"). BitConnect (" une pyramide de Ponzi mondiale de 2,4 milliards de dollars ", selon les procureurs), Terra/Luna (l'expérience de " stablecoin algorithmique " qui a évaporé 40 milliards de dollars) ou FTX, la spectaculaire histoire de " comptabilité créative " qui a volatilisé 32 milliards de dollars.Les deux autres systèmes, qui ont permis d'évaporer 32 milliards de dollars par exemple, avaient un point commun : un manque total de bon sens de la part de toutes les parties impliquées et le fait que leurs PDG ont fini devant les tribunaux ou en prison - à l'exception de celui de BitConnect, qui a fui la justice et qui est toujours en liberté.
Voyez-vous une tendance ? Utilisation libérale de mots à la mode, récits grandiloquents, gestion d'entreprise absurde, etc. Examinons maintenant ce qui se passe avec les investissements dans l'IA ; peut-être pourrez-vous établir des parallèles.
Humane AI
La broche " Humane AI " était censé être un assistant d'intelligence artificielle portable d'une valeur de 700 dollars, mais la pauvre machine a été massacrée par les utilisateurs : "On est loin du compte", "le pire produit que j'aie jamais testé", "il est inutile et me fait me sentir stupide", par exemple. Et pour ne rien arranger, l'appareil a dû être débarrassé de son boîtier de chargement en raison d'un risque d'incendie. Il a englouti plus de 240 millions de dollars (provenant d'investisseurs tels que Microsoft et Sam Altman, le PDG d'Open AI), et a finalement été vendu à HP pour la moitié de la somme, qui a choisi de le ranger dans un tiroir et de réutiliser les brevets.
Rabbit R1
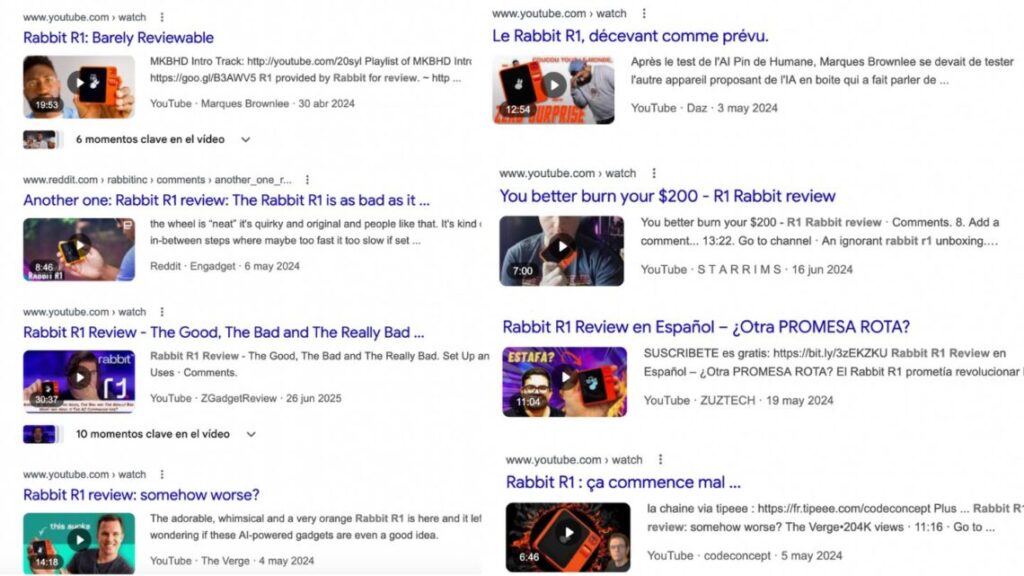
L'assistant portable Rabbit R1 AI, qui coûte 199 dollars, a été dénoncé comme étant "une simple application Android" et fait l'objet de critiques en ligne plutôt amusantes : "Quelle merde", "J'ai acheté Rabbit R1 pour que vous n'ayez pas à le faire" ou "Difficile d'en faire une revue" sont quelques-unes des premières vidéos que vous verrez si vous Google du produit Google. Il a englouti environ 70 millions de dollars pour une valorisation de 175 millions de dollars et compte moins de 5 000 utilisateurs quotidiens.
Et plus encore
Inflection AI, une entreprise de chatbot visant à "donner aux gens et aux marques les moyens d'une IA émotionnellement intelligente et centrée sur l'humain", a été évaluée à plus de 4 milliards de dollars, et Microsoft a fini par payer 650 millions de dollars pour les actifs, en embauchant la plupart du personnel clé : le chatbot lui-même a tout simplement été annulé.
Alors que certaines licornes, comme Stability AI, échouent déjà sur le marché (faibles ventes, licenciements massifs, problèmes de gestion), la plupart des investissements dans l'IA défient le bon sens avant même que l'entreprise ait une chance d'échouer sur le marché. xAI (qui signifie "mouton" en catalan, je ne peux m'empêcher de penser), l'entreprise d'Elon Musk, par exemple, a levé 6 milliards de dollars pour une valorisation de 18 milliards de dollars, avec rien de plus qu'un modèle de langage d'IA et un logo. Devin, un générateur de logiciels d'intelligence artificielle, dont le "tweet de lancement a obtenu 30 millions de likes", a levé 175 millions de dollars pour une valorisation de 2 milliards de dollars, alors que l'entreprise n'avait que six mois d'existence.
Figure AI, Databricks, Adept, CoreWeave et même Mistral (notre propre engouement européen pour l'IA, avec une valorisation de près de 12 milliards de dollars), sont d'autres grandes licornes qui affichent déjà des valorisations d'un milliard de dollars sans même avoir pris la peine d'établir un business plan. Comme le dirait cet influenceur, les BP sont faits pour les pauvres.
C'est comme d'habitude
Les progrès de l'intelligence artificielle sont bien réels et devraient transformer en profondeur presque tous les secteurs d'activité. Le potentiel de l'IA est incontestable. Mais lorsqu'un secteur de niche engloutit la moitié du capital-risque mondial à des valorisations délirantes, avec des modèles d'entreprise inexistants et des échecs lamentables... nous connaissons la suite. Si cela ressemble à une bulle, si cela sent la bulle et si cela bouillonne comme une bulle, alors... c'est une bulle.
Et ce n'est pas que ce petit blog qui pense comme ça. Reuters ou The Economist le disent déjà très clairement, ainsi que le prix Nobel Paul Krugman, qui ajoute un corollaire intéressant : cette bulle ne se terminera pas avec ses responsables en prison ( tout comme l'escroquerie immobilière mondiale de 2008, en fait). Les géants de la technologie qui poussent la bulle de l'IA (Amazon, Apple, Microsoft, PayPal...) étaient des rebelles désireux de briser le système... il y a vingt ans. Mais aujourd'hui, ils sont le système : l'un d'entre eux a même été co-président des États-Unis !
Ainsi, si cela se termine mal pour quelqu'un, vous pouvez être sûr que ce ne sera pas eux.
Mais revenons à l'investissement dans la biotechnologie. Après trois mauvaises années, les investisseurs et les créateurs d'entreprises se demandent s'il y a une lumière au bout du tunnel, ou pire : cette lumière ne serait-elle pas plutôt un train qui arrive ? Le système tout entier est-il en train de changer pour toujours, et les anciens paradigmes d'investissement ne s'appliquent-ils plus ? Les technologies d'il y a quatre ans sont-elles déjà obsolètes ?
La bulle de l'IA nous montre que non, rien ne change : "plus ça change, plus c'est la même chose". Le capital n'a pas cessé d'être le capital, avec toujours les mêmes ombres et les mêmes lumières : euphorie, dépression, peu de surveillance, peu de prévoyance, aveuglement persistant, machisme entrepreneurial, et de temps en temps des coups d'éclat. Il fera donc ce qu'il fait toujours : après avoir baissé, il remontera.
Pour l'instant, l'IA reste l'aimant géant qui aspire tous les dollars du monde, mais ces capitaux reviendront dans les biotechnologies (ou les énergies renouvelables, ou l'aérospatiale, ou tout autre secteur oublié) dès que l'IA sera saturée et s'effondrera, ou dès que les biotechnologies commenceront à apporter leurs bénéfices tant attendus. Peu importe celui qui arrivera en premier.
La reprise est en cours
En outre, sans faire de triomphalisme, les investissements (et les sorties) dans le domaine de la biotechnologie semblent se redresser.
Les grandes entreprises pharmaceutiques achètent des sociétés biotechnologiques prometteuses à des prix raisonnables ; le premier trimestre 2025 a vu le plus grand volume d'acquisitions de startups depuis 2021 (71 milliards de dollars), et 2024 a vu le plus grand nombre d'acquisitions de startups depuis 2020. Selon une enquête réalisée à la fin de l'année 2024, deux tiers des gestionnaires de fonds de capital-risque s'attendent à une amélioration des rendements en 2025, ce qui représente un regain d'optimisme par rapport à l'année précédente.
En outre, il y a le fameux "Patent Cliff" : les grandes entreprises pharmaceutiques sont toujours confrontées à des pertes de centaines de milliards lorsque leurs brevets arrivent à expiration, et elles ont un besoin urgent d'acquérir de nouveaux actifs. Les jeunes entreprises de biotechnologie étant leur principale source de nouveaux actifs, les investisseurs et les fondateurs ont encore des raisons d'être optimistes.
C'est votre choix
La santé humaine n'est pas un phénomène de mode : en fait, avec le climat, c'est le premier défi auquel l'humanité est confrontée, mille fois plus important et plus complexe que tous les défis sur lesquels l'IA se concentre actuellement.
La surpopulation, les besoins médicaux non satisfaits ou les menaces environnementales se traduiront par une demande accrue d'innovation à long terme, et les futurs produits pharmaceutiques à succès n'apparaîtront pas comme par magie grâce à des vidéos de chatons générées par l'IA.
Si vous investissez en ce moment, profitez-en pour investir dans des actifs de qualité à des prix défiant toute concurrence. Et si vous ne l'êtes plus, ayez confiance dans vos actions de cette société de biotechnologie qui se porte toujours bien ; elle a connu trois années difficiles, mais elle n'a jamais cessé d'être une cible potentielle de rachat pour les grandes sociétés pharmaceutiques... même si cela prend 10 ans au lieu des 3 à 5 ans promis.
De toute façon, investir dans les bonnes choses est une récompense en soi, n'est-ce pas ?
L'avenir de la santé à l'écoute
Rejoignez nos plus de 20 000 abonnés pour connaître les dernières nouveautés en matière d'investissement et d'innovation dans le domaine de la biotechnologie.


* Qu'acceptez-vous ?
1 envoi hebdomadaire avec un article sur les percées scientifiques surprenantes et un article (parfois) plein d'esprit sur l'innovation et l'investissement.
1 e-mail hebdomadaire avec des mises à jour sur les investissements de Capital Cell dans de nouvelles entreprises du secteur de la santé.
Il ne s'agit pas d'un abonnement du type "oh non, mon e-mail est sur Internet". Nous ne vendrons, n'enverrons ni ne transférerons jamais vos coordonnées à qui que ce soit. De plus, vous pouvez vous désabonner à tout moment sans que nous continuions à vous envoyer des messages de manière flagrante ; si vous nous demandez de vous laisser tranquille, nous le ferons.